An Lộc Victory & Cộng sự
Chuyển nhượng phần vốn góp 2026: Thuế TNCN và thủ tục doanh nghiệp
“Bán lại phần vốn bằng đúng giá đã góp thì chắc chắn không có thuế?”
Từ 01/7/2026, câu trả lời cần được xem xét rất kỹ.
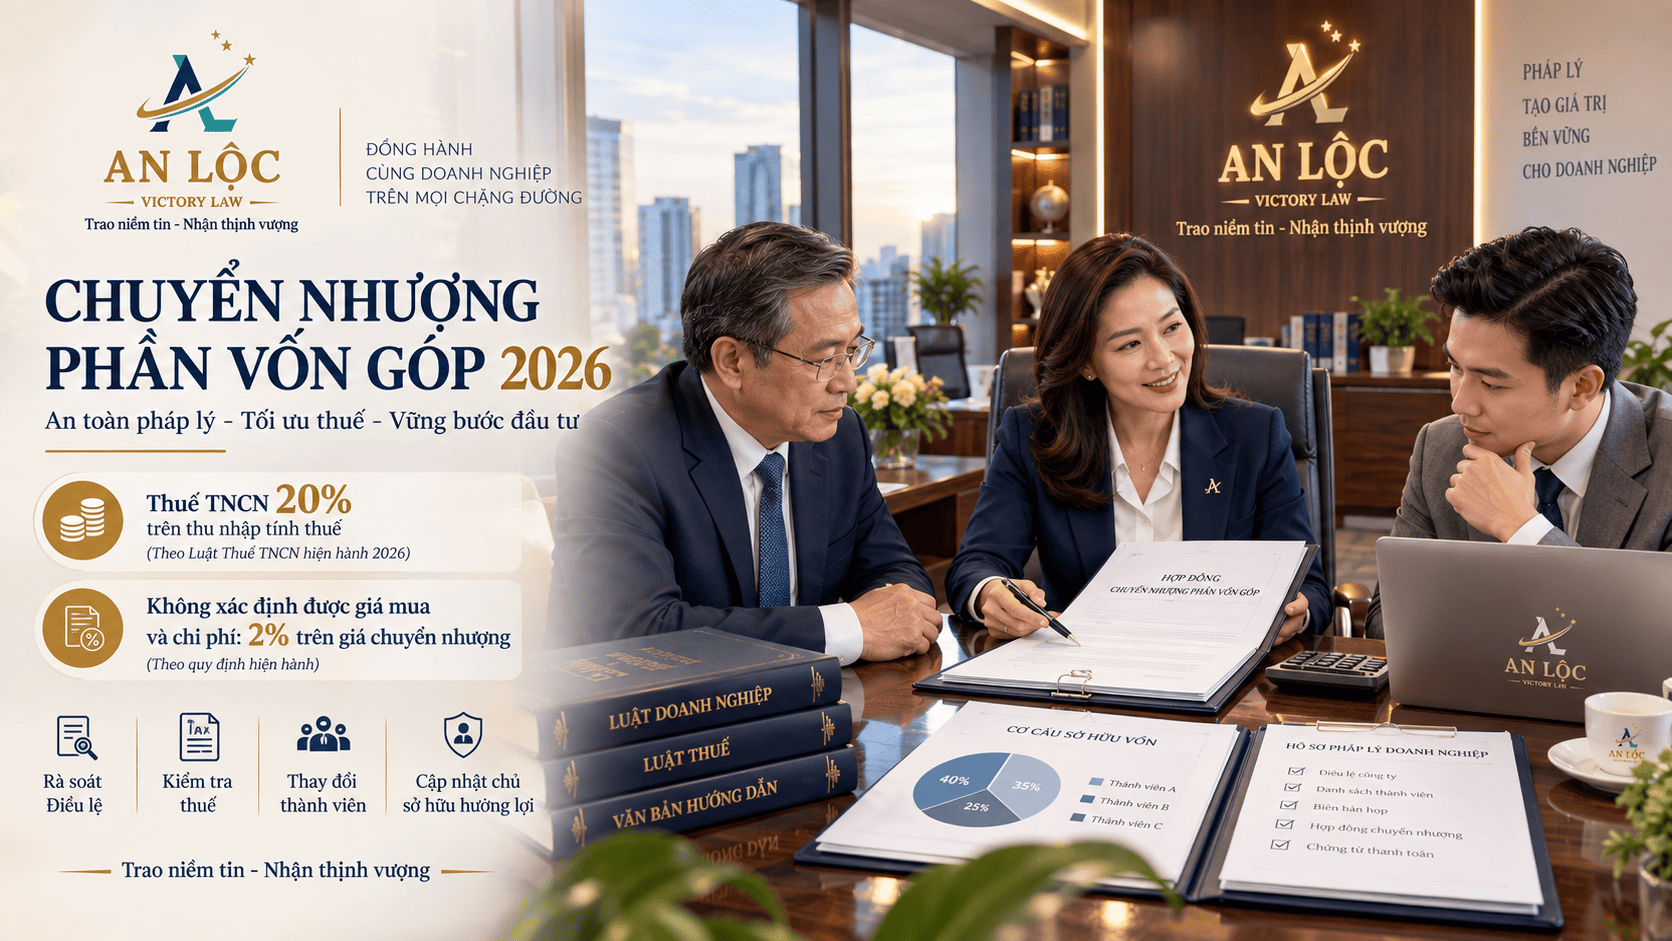
Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/7/2026. Đối với cá nhân cư trú chuyển nhượng vốn, thuế được xác định bằng thu nhập tính thuế × thuế suất 20% theo từng lần chuyển nhượng; thu nhập tính thuế bằng giá chuyển nhượng trừ giá mua và các chi phí hợp lý liên quan.
Điểm doanh nghiệp và thành viên phải đặc biệt lưu ý là: nếu không xác định được giá mua và chi phí liên quan, thuế TNCN được xác định bằng giá chuyển nhượng × 2%.
Như vậy, việc không lưu chứng từ góp vốn, hợp đồng mua phần vốn trước đây hoặc tài liệu chứng minh chi phí có thể tạo ra hậu quả thuế rất khác.
Giá ghi trong hợp đồng không nên được xem là một con số “tự chọn”
Khi chuyển nhượng phần vốn góp, các bên thường tập trung vào câu hỏi “ghi giá bao nhiêu cho thuận tiện”.
Cách tiếp cận này tiềm ẩn rủi ro.
Hợp đồng cần phản ánh đúng bản chất giao dịch, phương thức thanh toán và giá trị thực tế. Hồ sơ chuyển khoản, chứng từ góp vốn cũ, biên bản xác nhận vốn và sổ đăng ký thành viên phải có khả năng giải thích được dòng tiền.
Nếu giá hợp đồng không thống nhất với chứng từ thanh toán hoặc giá vốn không có tài liệu chứng minh, việc tính thuế và giải trình sau này có thể trở nên khó khăn.
Thời điểm nào phát sinh thu nhập tính thuế?
Luật mới xác định thời điểm tính thu nhập từ chuyển nhượng vốn là thời điểm giao dịch hoàn thành theo quy định pháp luật.
Vì vậy, hợp đồng ký ngày nào chưa chắc đã là yếu tố duy nhất.
Luật sư và kế toán cần đối chiếu thời điểm thanh toán, hoàn tất chuyển nhượng, cập nhật sổ đăng ký thành viên và thủ tục đăng ký doanh nghiệp để xác định một chuỗi sự kiện thống nhất.
Công ty TNHH hai thành viên trở lên: Muốn bán vốn cho người ngoài có thể phải chào bán cho thành viên còn lại trước
Theo cơ chế của Luật Doanh nghiệp, thành viên công ty TNHH hai thành viên trở lên về nguyên tắc phải chào bán phần vốn muốn chuyển nhượng cho các thành viên còn lại theo tỷ lệ và cùng điều kiện; nếu các thành viên còn lại không mua hoặc không mua hết trong thời hạn luật định thì mới chuyển cho người ngoài theo cùng điều kiện.
Đây là vấn đề nhiều khách hàng bỏ qua khi tự ký “hợp đồng chuyển nhượng vốn” với người mua bên ngoài.
Nếu quy trình nội bộ chưa đúng, tranh chấp có thể phát sinh giữa thành viên cũ, thành viên mới và công ty dù tiền đã được chuyển.
Ký hợp đồng xong có phải là hoàn tất?
Chưa.
Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp yêu cầu hồ sơ thay đổi thành viên trong trường hợp chuyển nhượng có tài liệu chứng minh việc chuyển nhượng hoặc hợp đồng chuyển nhượng theo trường hợp áp dụng.
Luật Doanh nghiệp đồng thời đặt ra trách nhiệm đăng ký hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp trong thời hạn luật định khi phát sinh thay đổi thuộc diện phải đăng ký.
Một giao dịch chuyển nhượng vốn vì vậy thường có ít nhất ba lớp cần xử lý đồng thời:
Lớp doanh nghiệp: quyền chuyển nhượng, chào bán nội bộ, phê duyệt và cập nhật thành viên.
Lớp hợp đồng: giá, thời điểm chuyển quyền, thanh toán, cam đoan và trách nhiệm.
Lớp thuế: giá vốn, chi phí, thời điểm phát sinh thu nhập và khai nộp thuế.
Cẩn trọng với giao dịch “chuyển nhượng 0 đồng”
Trong thực tế, có những giao dịch ghi giá tượng trưng hoặc “0 đồng” nhằm đơn giản hóa thủ tục.
Nhưng nếu bản chất là tặng cho, chuyển nhượng có đối giá hoặc tái cấu trúc vốn, hậu quả pháp lý và thuế có thể khác nhau. Việc đặt tên hợp đồng không tự quyết định bản chất của giao dịch.
Luật sư cần kiểm tra mục đích, dòng tiền, quan hệ giữa các bên và tác động tới tỷ lệ sở hữu, quyền biểu quyết, chủ sở hữu hưởng lợi và thuế trước khi lựa chọn hình thức giao dịch.
Vai trò của luật sư trong giao dịch chuyển nhượng vốn
Luật sư có thể rà soát Điều lệ và quyền ưu tiên của thành viên; xác định điều kiện chuyển nhượng; soạn hợp đồng và biên bản doanh nghiệp; phối hợp xác định giá vốn và chứng từ; cập nhật chủ sở hữu hưởng lợi; đồng thời chuẩn bị hồ sơ thay đổi đăng ký doanh nghiệp.
Mục tiêu không chỉ là “sang tên phần vốn”, mà là hoàn tất giao dịch sao cho quyền sở hữu, nghĩa vụ thuế và hồ sơ doanh nghiệp thống nhất với nhau.
Đang mua hoặc bán phần vốn trong công ty? An Lộc Victory & Cộng sự hỗ trợ rà soát Điều lệ, hợp đồng, nghĩa vụ thuế và hồ sơ thay đổi thành viên trước khi các bên chuyển tiền và hoàn tất giao dịch.
Bài viết cung cấp thông tin tham khảo tại thời điểm đăng. Việc áp dụng vào từng vụ việc cần đối chiếu hồ sơ, thời điểm phát sinh và quy định có hiệu lực.